
 AsyaTicari
 AsyaRestoran
 AsyaOtel
 AsyaCrm
 AsyaKlinik
 AsyaSpor
 AsyaSSH
 AsyaEmlak
 AsyaFilo
 AsyaPuantaj
 AsyaİSG
 AsyaİHD
 Kolay Öğren
AsyaTicari · Hauptbuchhaltung
Vorbereitung der Steuererklärung
USt1, USt2, Quellensteuer und Steuervorauszahlung berechnen; USt-Verrechnungsbeleg zum Monatsende.
Dieser Bildschirm bereitet die Zahlen für Ihre Steuererklärungen vor. USt, USt2 und Quellensteuer werden aus genehmigten Dokumenten, die Vorauszahlung aus dem Hauptbuch berechnet. Die Zahlen werden von Hand in die Erklärung übertragen; eine elektronische Abgabe gibt es in dieser Version nicht.
Bildschirm öffnen
Klicken Sie im Seitenmenü auf Hauptbuchhaltung → Vorbereitung der Steuererklärung, wählen Sie den Monat und klicken Sie Berechnen.
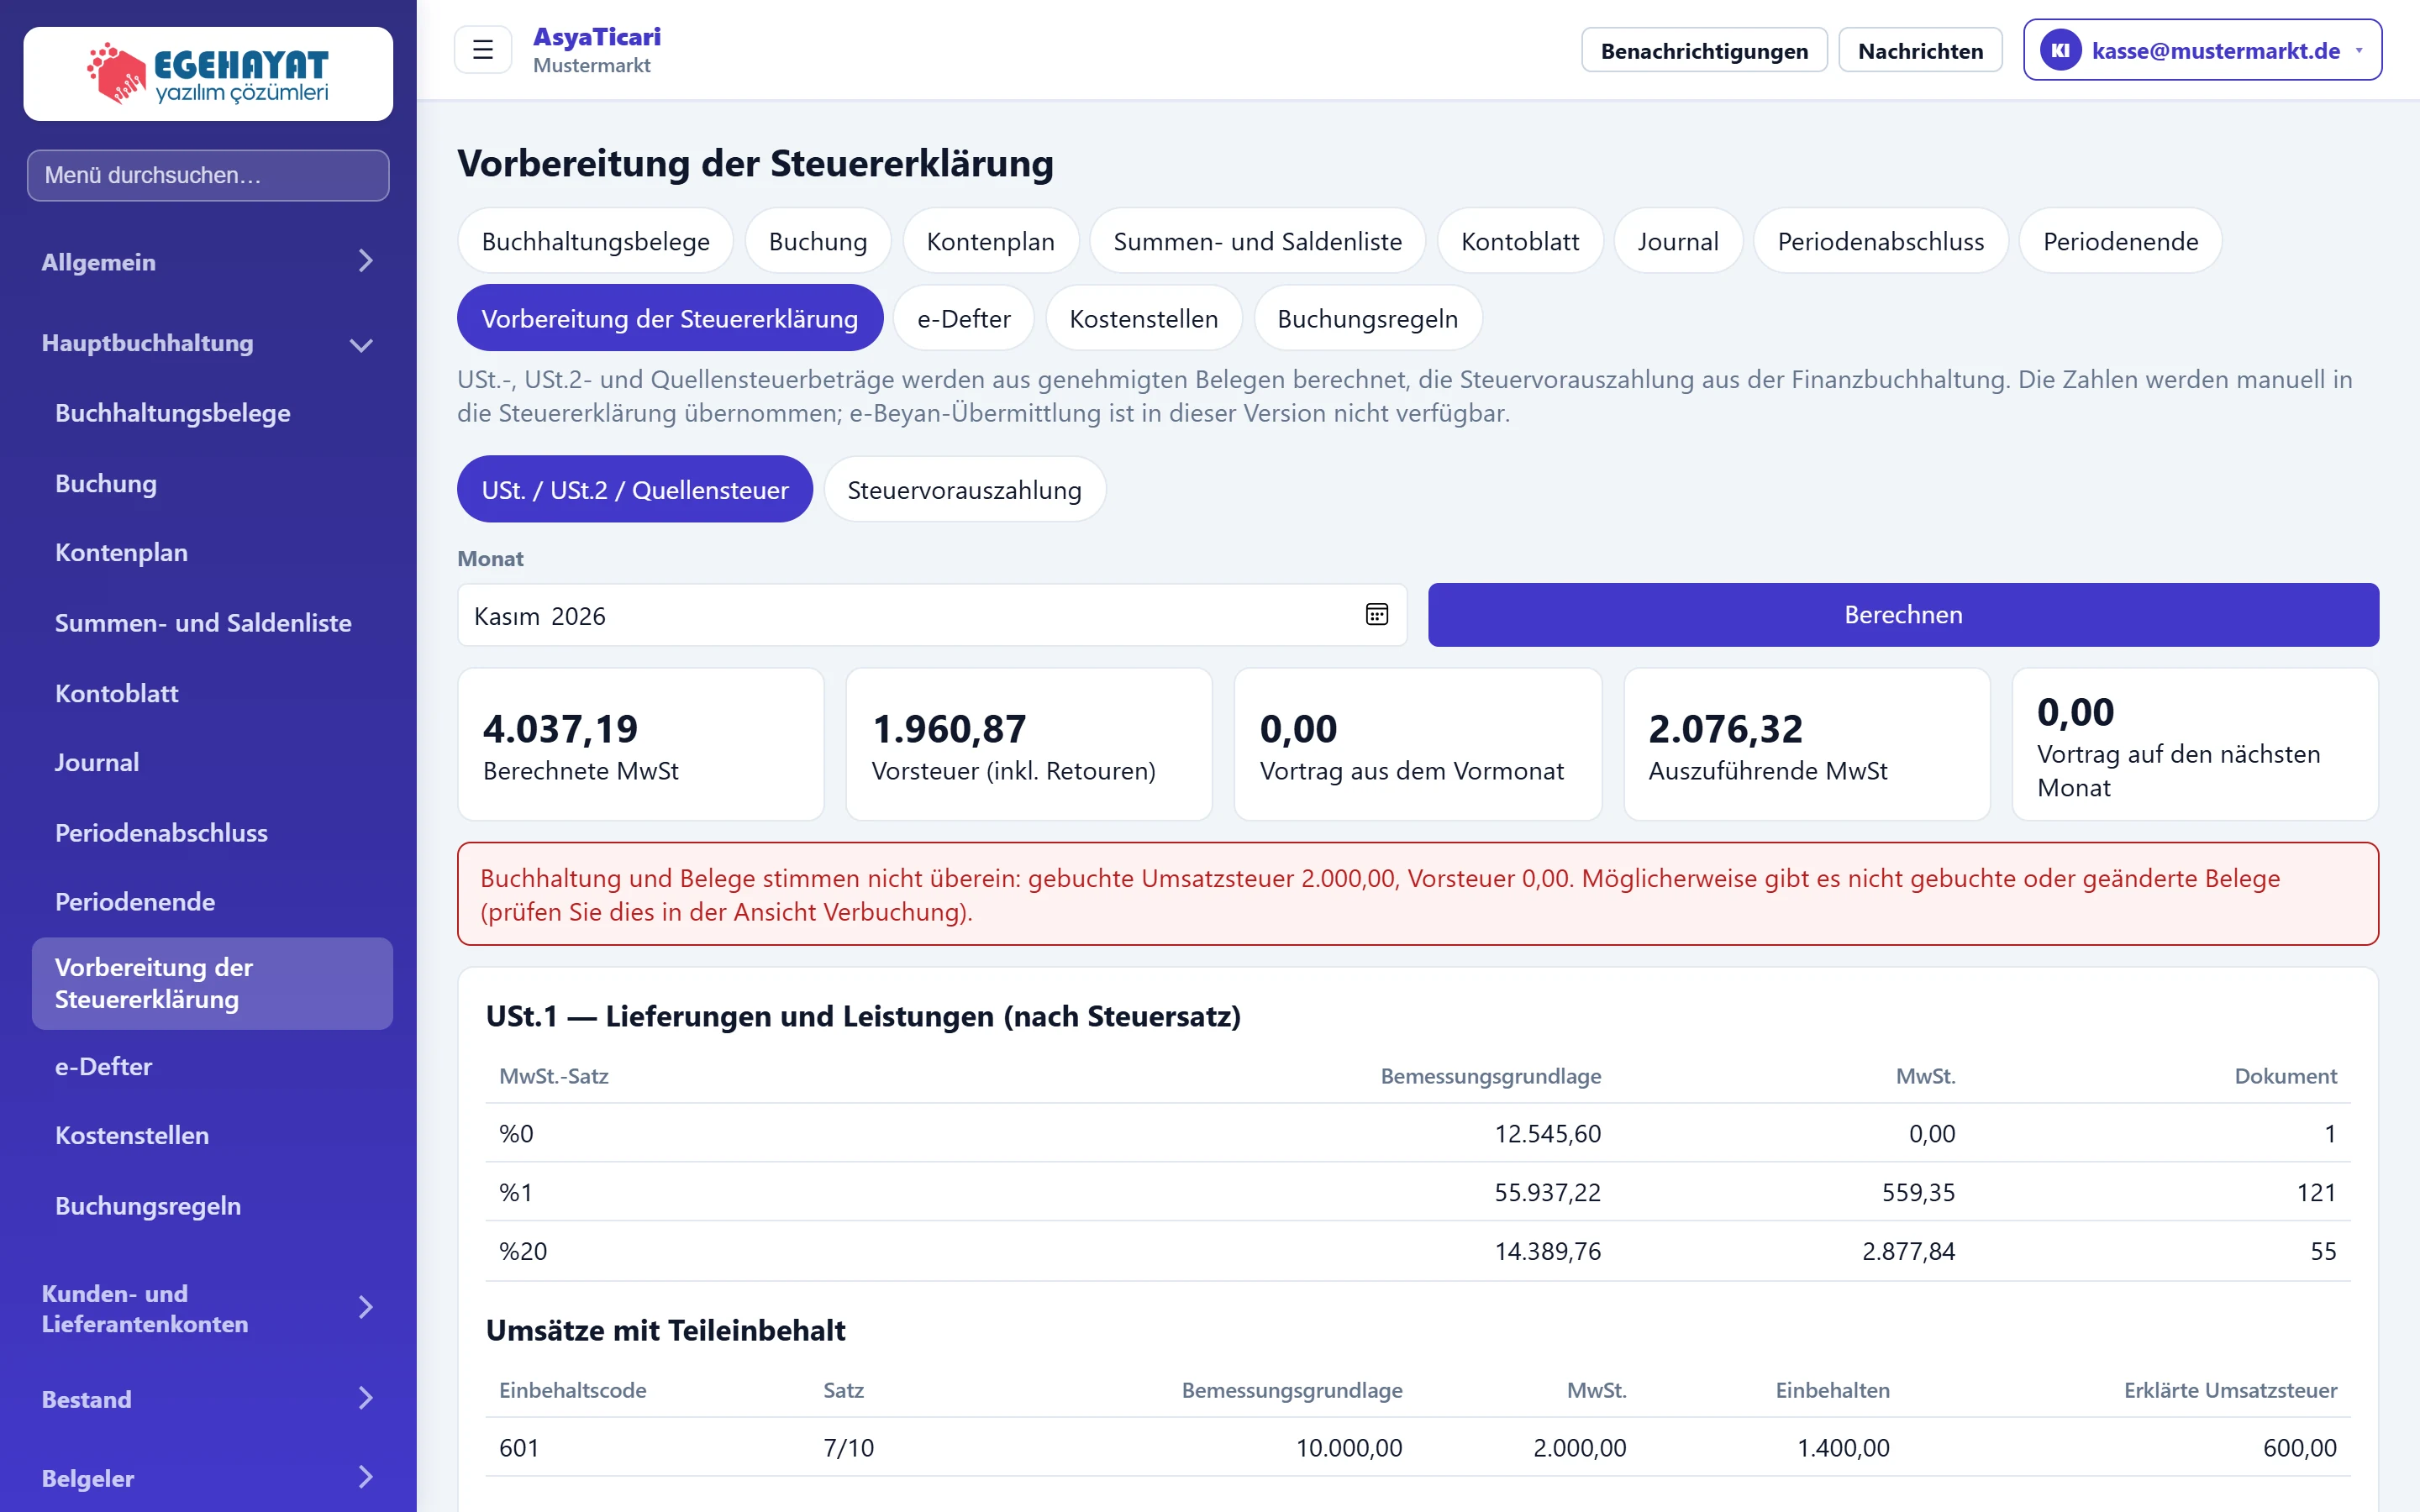
- 1Reiter USt / USt2 / Quellensteuer und vorläufige Steuer.
- 2Monat Zu berechnender Monat.
- 3Berechnen Berechnet die Monatsbeträge.
- 4USt-Übersicht Berechnete, abziehbare, vorgetragene und zahlbare USt.
- 5Abweichung Buchhaltung / Dokumente Erscheint, wenn die USt der Dokumente nicht zur Buchhaltung passt.
USt-Übersicht
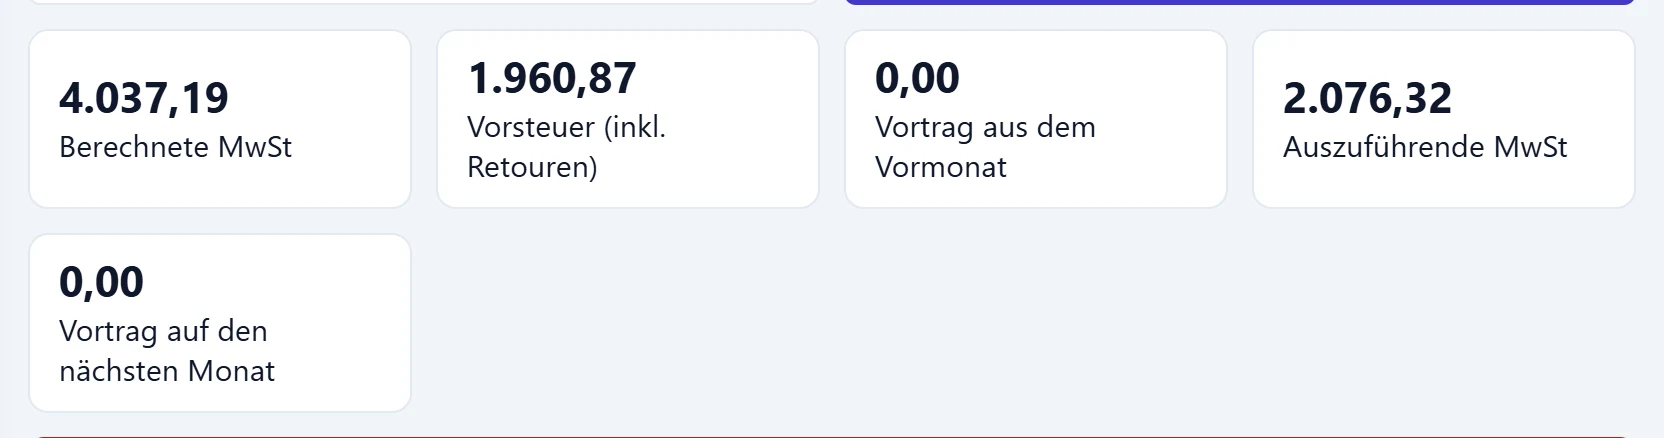
- 14.037,19 USt auf Verkäufe.
- 21.960,87 USt auf Einkäufe und auf Verkaufsretouren.
- 30,00 Vom Vormonat vorgetragene USt.
- 42.076,32 In diesem Monat zahlbare USt.
- 50,00 Vortrag in den Folgemonat, wenn die Vorsteuer überwiegt.
Passt die USt der Dokumente nicht zu den Konten 391 / 191, erscheint ein roter Hinweis: Es gibt womöglich ungebuchte oder geänderte Dokumente. Prüfen Sie die offenen Punkte auf dem Bildschirm Buchung.
USt1-Tabellen
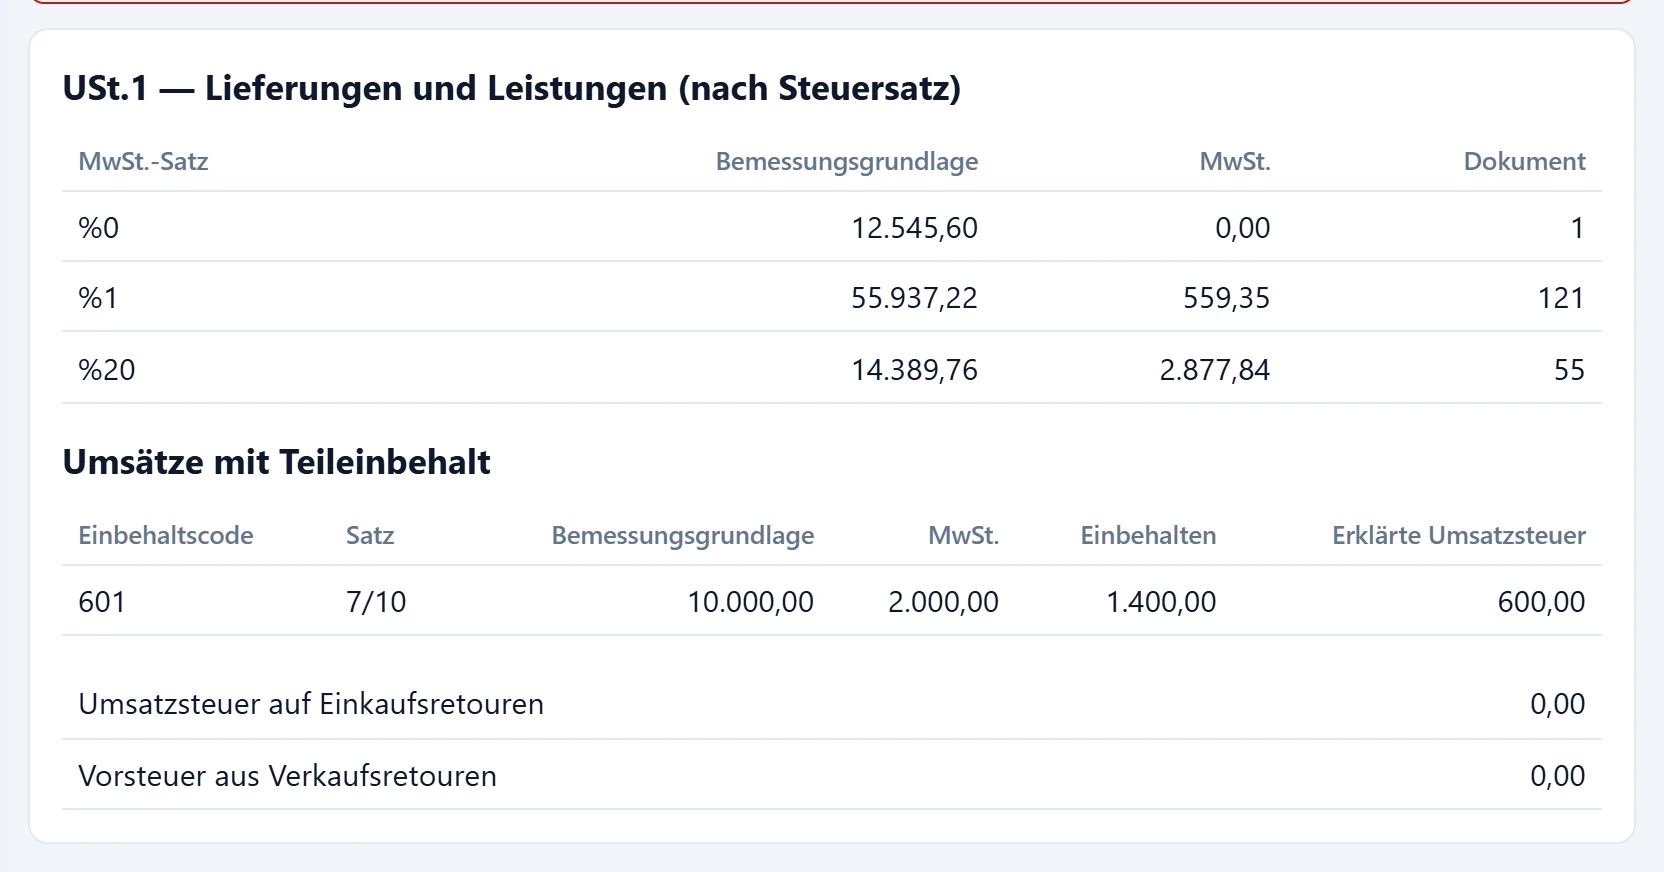
- 1Nach Sätzen Bemessungsgrundlage, USt und Belegzahl je Satz.
- 2Umsätze mit Teileinbehalt Verkäufe mit Teileinbehalt: einbehaltene und erklärte USt.
- 3Retouren USt der Einkaufs- und Verkaufsretouren.
USt2 und Quellensteuer
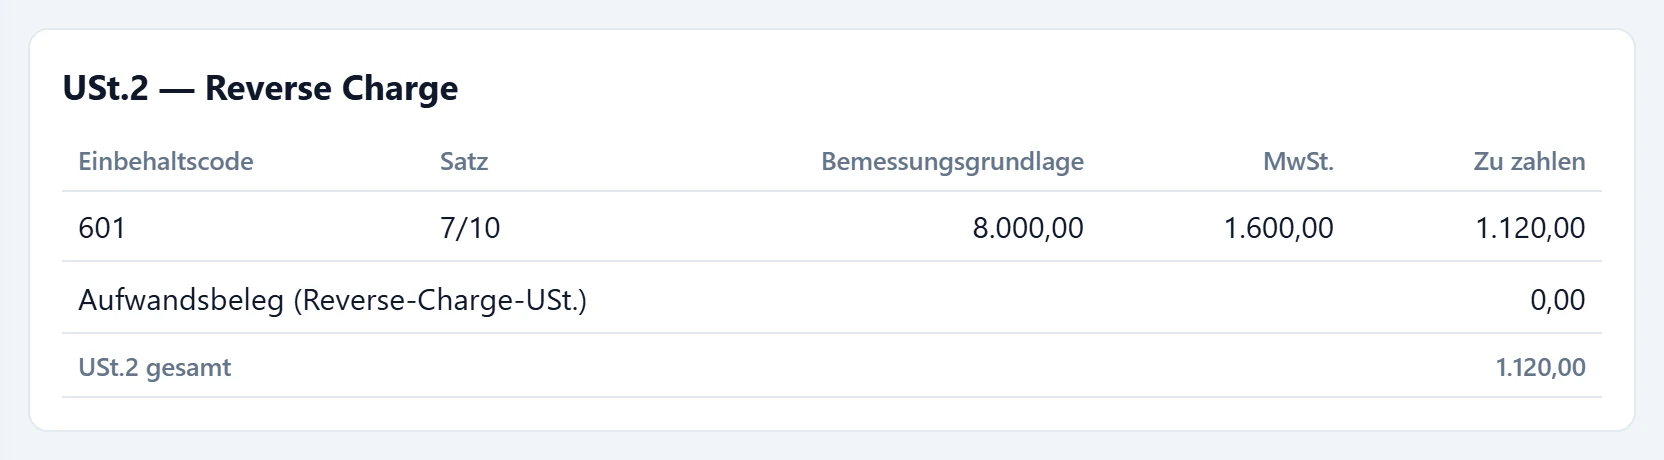
- 1USt.2 — Reverse Charge Bei Einkäufen als Haftender einbehaltene und zahlbare USt.
- 2USt2-Summe In die USt2-Erklärung einzutragende Summe.
Die Karte zur Einkommensteuer-Quellensteuer summiert Abzüge aus Honorarquittungen und Aufwandsbelegen je Art. Lohnsteuer ist nicht enthalten.
USt-Verrechnungsbeleg zum Monatsende
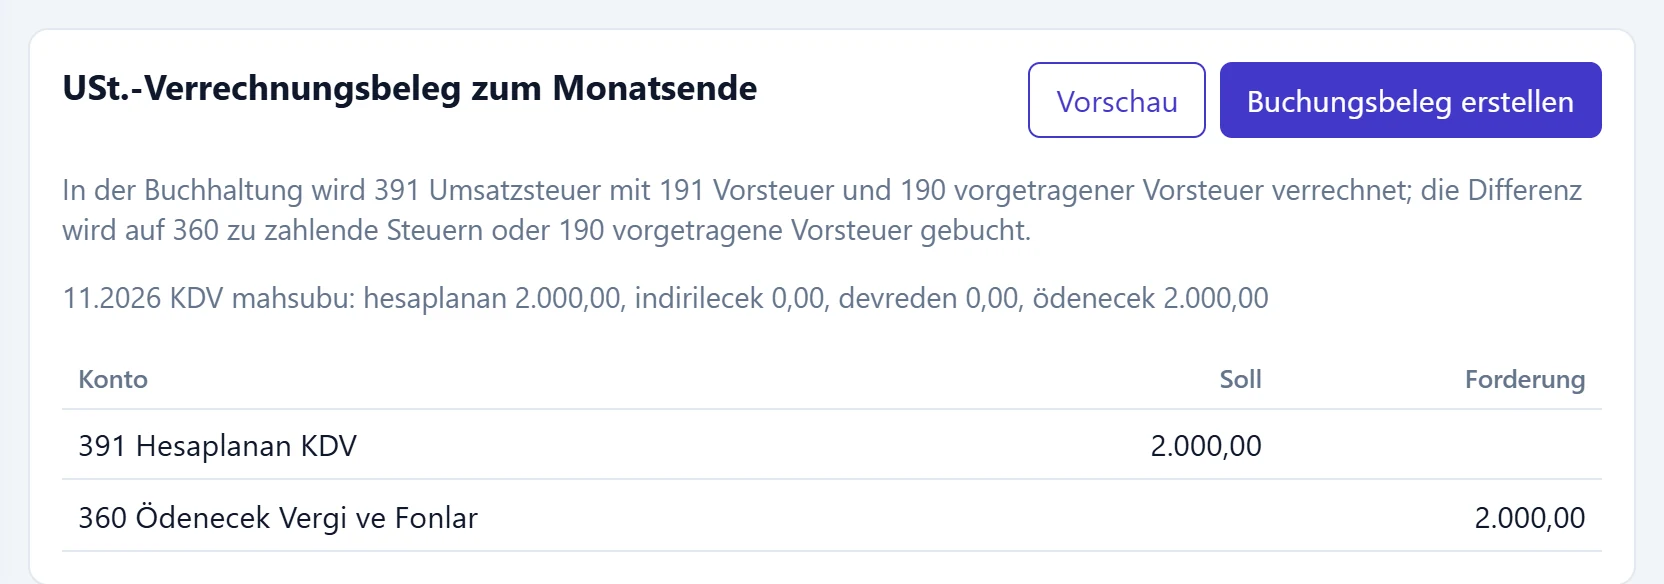
- 1Vorschau Zeigt den Verrechnungsbeleg ohne Buchung.
- 2Buchungsbeleg erstellen Bucht den Verrechnungsbeleg bei fehlerfreier Vorschau.
- 3Vorschau Ausgleich der Konten 391, 191, 190 und Rest auf 360 / 190.
Steuervorauszahlung
Im Reiter Steuervorauszahlung wird die vorläufige Steuer aus dem Quartalsgewinn berechnet.
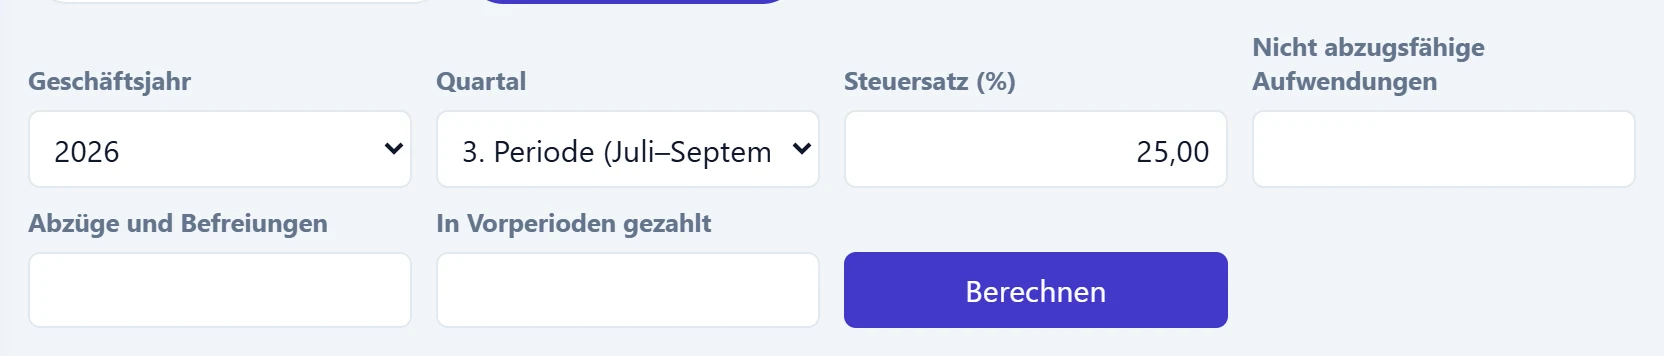
- 1Berechnen Berechnet die vorläufige Steuer aus dem Hauptbuch.
| Feld | Anmelden | Beschreibung |
|---|---|---|
| Geschäftsjahr | Auswahlliste | Rechnungsperiode der vorläufigen Steuer. |
| Quartal | Auswahlliste | 1., 2. oder 3. Vorauszahlungsperiode (für die 4. keine Erklärung). Optionen: 1. Periode (Januar–März) · 2. Periode (April–Juni) · 3. Periode (Juli–September) |
| Steuersatz (%) | Text | Anzuwendender Steuersatz; Standard 25 %. |
| Nicht abzugsfähige Aufwendungen | Text | Nicht abzugsfähige Ausgaben, die zum Gewinn addiert werden. |
| Abzüge und Befreiungen | Text | Abzüge und Befreiungen von der Bemessungsgrundlage. |
| In Vorperioden gezahlt | Text | In früheren Quartalen gezahlte vorläufige Steuer; wird abgezogen. |
Die Ergebnistabelle zeigt Gruppensummen der Erfolgsrechnung, Handelsgewinn, nicht abzugsfähige Ausgaben und Abzüge, Bemessungsgrundlage und zu zahlende Vorauszahlung. Abschlussbelege bleiben unberücksichtigt; die Währungsbewertung zuerst ausführen.
USt-Erklärung: Schritt für Schritt
- Monatsdokumente buchen.
- Monat wählen und Berechnen klicken; bei rotem Hinweis zuerst die Differenz klären.
- Beträge der Tabellen USt1, USt2 und Quellensteuer in die Erklärung übertragen.
- Auf der Karte zum USt-Verrechnungsbeleg Vorschau, dann Beleg erstellen klicken.
Der Verrechnungsbeleg beruht auf den Salden 391 / 191 / 190 im Hauptbuch. Kommen nach der Erstellung Dokumente im Monat hinzu, Vorschau und Erstellung wiederholen; der Beleg wird erneuert.
Häufige Meldungen
| Meldung | Ursache | Lösung |
|---|---|---|
| Buchhaltung und Belege stimmen nicht überein: gebuchte Umsatzsteuer …, Vorsteuer …. Möglicherweise gibt es nicht gebuchte oder geänderte Belege (prüfen Sie dies in der Ansicht Verbuchung). | USt der Dokumente weicht von den Belegen ab. | Dokumente buchen. |
| Keine USt.-Bewegungen in diesem Monat. | Keine Bewegungen auf 391 / 191 / 190. | Kein Verrechnungsbeleg nötig. |
| Beleg nicht ausgeglichen: Soll …, Haben …. | Verrechnungszeilen nicht ausgeglichen. | Kontensalden in der Summenliste prüfen. |